§ 13b UStG Reverse-Charge bei Bauleistungen: Wann gilt 0 % USt. für Schaltschrankbauer und Subunternehmer?
Reine Materiallieferung ab Werk (19 % USt.) vs. Werklieferung mit Montage vor Ort (§ 13b UStG 0 % USt.): So stellen Sie Angebote und E-Rechnungen steuerlich korrekt aus.
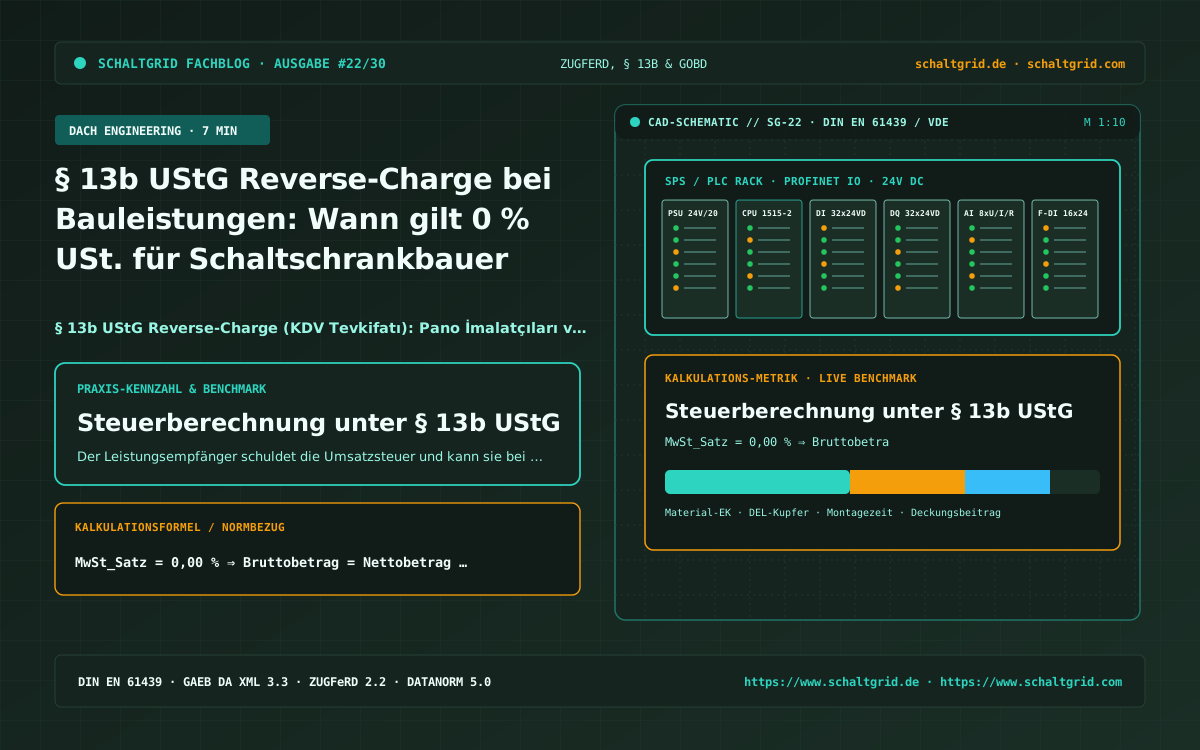
Der Leistungsempfänger schuldet die Umsatzsteuer und kann sie bei Vorsteuerabzugsberechtigung gleichzeitig als Vorsteuer geltend machen.
- Liefern Sie einen Schaltschrank lediglich per Spedition auf die Baustelle (ohne eigene Montage am Gebäude), handelt es sich um eine reguläre Lieferung mit 19 % USt.
- Übernehmen Sie als Nachunternehmer für einen anderen Baubetrieb auch das Aufstellen, Anschließen und Inbetriebnehmen vor Ort, greift meist § 13b Abs. 2 Nr. 4 UStG (0 % USt.).
- Auf dem Dokument muss zwingend der Hinweis „Steuerschuldnerschaft des Leistungsempfängers (§ 13b UStG)“ erscheinen, und im ZUGFeRD-XML ist der Steuercode AE zu setzen.
Sadece pano satışı (%19 MwSt.) ile sahada montajlı anahtar teslim iş (§ 13b UStG %0 MwSt.) arasındaki fark ve zorunlu Almanca yasal ibareler.
- Panoyu sadece atölyede üretip nakliye ile şantiyeye teslim ediyorsanız (montaj yoksa) standart %19 KDV (MwSt.) uygulanır.
- Başka bir inşaat/elektrik firmasına taşeron olarak panoyu sahada monte edip devreye alıyorsanız § 13b UStG kapsamında %0 KDV (Reverse-Charge) uygulanır.
- Fatura ve teklifte "Steuerschuldnerschaft des Leistungsempfängers (§ 13b UStG)" ibaresi ve XML’de AE kodu zorunludur.
1. Die steuerliche Gratwanderung im Schaltschrank- und Anlagenbau
Im deutschen Umsatzsteuerrecht sorgt § 13b Abs. 2 Nr. 4 UStG (Bauleistungen) regelmäßig für Diskussionen bei Betriebsprüfungen. Die entscheidende Frage lautet: Erbringen Sie eine reine Lieferung eines beweglichen Wirtschaftsguts (Schaltschrank ab Werk) oder eine nachhaltige Werklieferung im Zusammenhang mit einem Bauwerk (Einbau, Verkabelung und Anschluss vor Ort)?
Liegt eine Bauleistung an einen Leistungsempfänger vor, der selbst nachhaltig Bauleistungen erbringt (Nachweis über das Formular USt 1 TG vom Finanzamt), darf Ihre Rechnung keine Umsatzsteuer ausweisen.
2. 1-Klick-Steuermodus im SchaltGrid Cockpit
Im Steuer-Auswahlfeld auf schaltgrid.de und schaltgrid.com schalten Sie mit einem Klick zwischen „Inland 19 % MwSt.“, „§ 13b UStG Bauleistung (0 % Reverse-Charge)“, „Innergemeinschaftliche Lieferung EU (0 %)“, „Drittland-Export (0 %)“ und „§ 19 UStG Kleinunternehmer“ um.
Sobald Sie § 13b UStG wählen, setzt das System die Mehrwertsteuer auf 0,00 €, druckt den gesetzlich vorgeschriebenen Pflichthinweis unter die Summenzeile des DIN 5008 PDFs und codiert die ZUGFeRD-XML-Datei automatisch mit dem EN-16931-Kategorieschlüssel „AE“ (VAT Reverse Charge).
3. Kombination mit VOB/B und § 48 EStG
Gerade bei §-13b-Aufträgen als Nachunternehmer kommen häufig noch 15 % Bauabzugsteuer (falls keine Freistellungsbescheinigung vorliegt) und 5 % Sicherheitseinbehalt hinzu – beides lässt sich im Cockpit direkt daneben simulieren.
Jetzt im SchaltGrid Kalkulations-Cockpit live ausprobieren
Laden Sie eine fertige 400A-Hauptverteilung, 50 kVAr Kompensationsanlage oder eine GAEB-.x83-Ausschreibung und prüfen Sie DEL-Kupfer, Montagezeit und DIN 5008 PDF-Ausgabe.